
هل يدفع الفريلانسر ضرائب على أرباحه بالدولار؟.. الحسيني أحمد خبير الضرائب يوضح
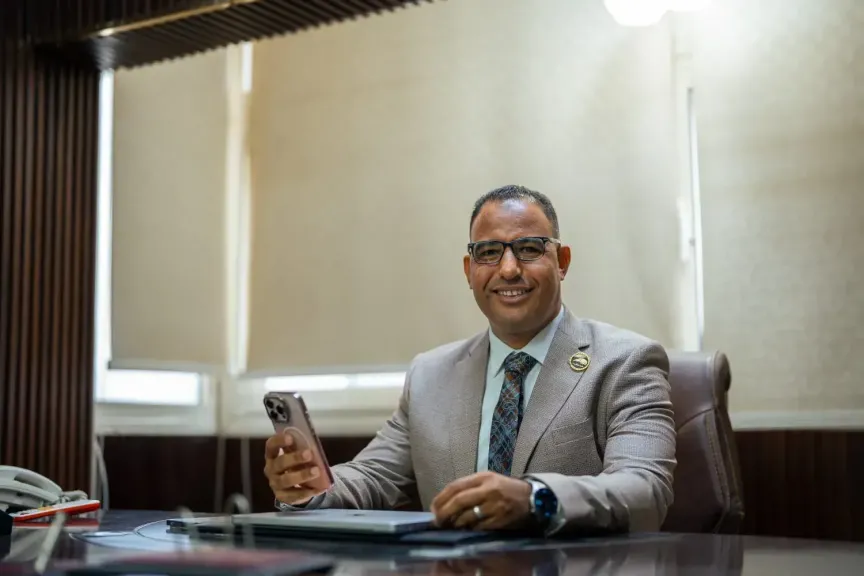
أكد الحسيني أحمد، خبير الضرائب والمحاسب القانوني، أن أنشطة التجارة الإلكترونية والعمل الحر وصناعة المحتوى عبر الإنترنت أصبحت من الملفات المهمة في المنظومة الضريبية المصرية، في ظل التوسع الكبير في الاقتصاد الرقمي وزيادة أعداد الشباب الذين يعتمدون على الإنترنت كمصدر أساسي أو إضافي للدخل.
وأوضح أن ممارسة النشاط عبر مواقع التواصل الاجتماعي أو المنصات الإلكترونية لا تعني الإعفاء من الالتزامات الضريبية، مشيرًا إلى أن القوانين المصرية تنظم المعاملة الضريبية لهذه الأنشطة وفقًا لطبيعة النشاط ومصدر الإيرادات، سواء كانت ناتجة عن بيع المنتجات أو تقديم الخدمات أو صناعة المحتوى الرقمي.
هل يدفع الفريلانسر ضرائب على أرباحه بالدولار؟
وأشار خبير الضرائب إلى أن العمل مع شركات أو عملاء خارج مصر والحصول على مقابل مادي بالدولار لا يعني بالضرورة الإعفاء من الضريبة، موضحًا أن تحديد الالتزام الضريبي يرتبط بطبيعة النشاط ومركز مزاولته والقواعد القانونية المنظمة للدخل.
وأضاف أن العاملين في مجالات البرمجة والتصميم والتسويق الإلكتروني والترجمة والاستشارات والتعليم عن بُعد مطالبون بالتعرف على موقفهم الضريبي، وعدم الاعتقاد بأن تحويل مستحقاتهم من الخارج يعفيهم تلقائيًا من الالتزامات القانونية.
هل تخضع أرباح يوتيوب وتيك توك وفيسبوك للضرائب؟
وأوضح أن الأرباح الناتجة عن صناعة المحتوى والإعلانات والتسويق بالعمولة والرعاية التجارية تدخل ضمن الأنشطة التي تنظمها القوانين الضريبية المصرية، وتشمل هذه الفئة اليوتيوبرز والبلوجرز وصناع المحتوى والمؤثرين على مواقع التواصل الاجتماعي.
وأكد أهمية الفصل بين الإيرادات والمصروفات المرتبطة بالنشاط، والاحتفاظ بالمستندات التي تثبت التعاملات المالية، بما يساعد على تحديد صافي الدخل والالتزامات الضريبية بصورة صحيحة.
هل البيع عبر فيسبوك وإنستجرام يستوجب فتح ملف ضريبي؟
ولفت إلى أن البيع والشراء عبر صفحات التواصل الاجتماعي والمتاجر الإلكترونية لا يختلف من حيث المبدأ عن ممارسة النشاط التجاري التقليدي، إذ تخضع هذه الأنشطة للقواعد المنظمة لضريبة الدخل، مع اختلاف الالتزامات وفقًا لطبيعة النشاط وحجمه.
وأشار إلى أهمية التسجيل بمصلحة الضرائب وفتح ملف ضريبي عند بدء مزاولة النشاط وفقًا للقواعد القانونية، وعدم انتظار تحقيق أرباح كبيرة قبل التعرف على الالتزامات المقررة.
ما موقف التجارة الإلكترونية من ضريبة القيمة المضافة؟
وأوضح خبير الضرائب أن ضريبة القيمة المضافة تختلف معاملتها بحسب طبيعة السلعة أو الخدمة المقدمة، لافتًا إلى أن حد التسجيل العام يبلغ 500 ألف جنيه، مع وجود استثناءات قانونية لبعض الأنشطة والخدمات التي تخضع لقواعد تسجيل خاصة.
وأضاف أن تحديد مدى خضوع نشاط العمل الحر أو التجارة الإلكترونية لضريبة القيمة المضافة يتطلب النظر إلى طبيعة الخدمة وتصنيفها القانوني، وليس مجرد وصف النشاط بأنه عمل عبر الإنترنت.
تسهيلات ضريبية للمشروعات الصغيرة
وشدد على أهمية استفادة أصحاب المشروعات الصغيرة والمتوسطة من التيسيرات التي أقرها القانون رقم 6 لسنة 2025، بشأن بعض الحوافز والتيسيرات الضريبية، والذي يستهدف تبسيط الإجراءات وتحسين العلاقة بين الممول ومصلحة الضرائب.
واختتم بأن الاقتصاد الرقمي أصبح واقعًا متناميًا في سوق العمل المصري، وأن وعي الشباب بالتزاماتهم الضريبية منذ بداية النشاط يساعدهم على تجنب المشكلات القانونية، ويمنح مشروعاتهم فرصة أكبر للنمو والتوسع بصورة رسمية ومنظمة.