
الوزراء يوافق على مشروع قانون بشأن إنهاء المنازعات الضريبية
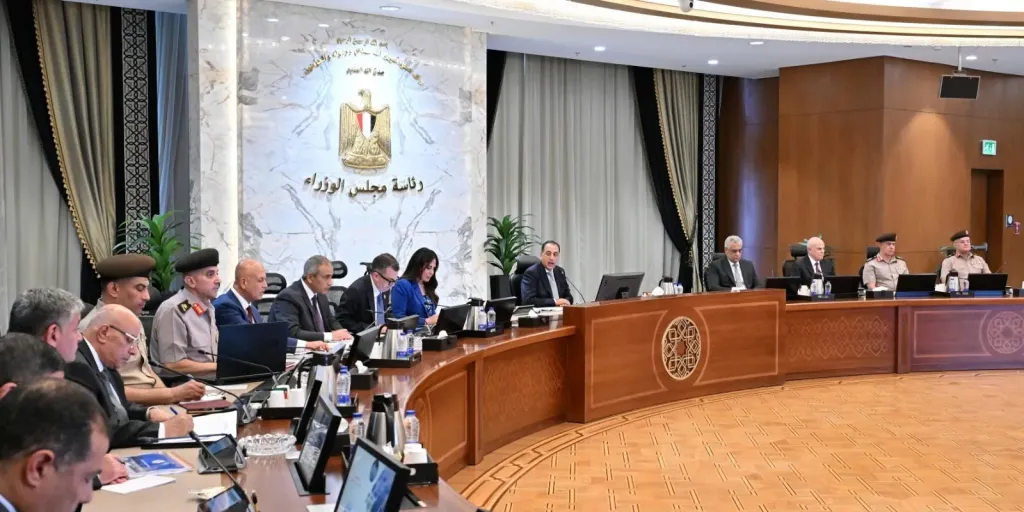
وافق مجلس الوزراء خلال اجتماعه اليوم برئاسة الدكتور مصطفي مدبولي رئيس مجلس الوزراء، على مشروع قانون بشأن إنهاء المنازعات الضريبية، وتعديل بعض أحكام قانون الضريبة على الدخل، الصادر بالقانون رقم 91 لسنة 2005، وذلك حرصاً من الحكومة على تيسير سُبل الإسراع بإنهاء المنازعات الضريبية والجمركية، ودون الانتظار إلى حين الفصل فيها بمعرفة لجان الطعن ولجان التوفيق أو المحاكم، ومراعاة للأثر الإيجابي الذي نتج عن تطبيق القانون رقم 79 لسنة 2016، مع انتهاء المدة المحددة لتلقي طلبات إنهاء المنازعات وفق أحكام هذا القانون.
وجاء مشروع القانون في ثلاث مواد بخلاف مادة النشر، ونص في المادة الأولي منه على أن " يُجدد العمل بالأحكام والإجراءات المنصوص عليها في القانون رقم 79 لسنة 2016 في شأن إنهاء المنازعات الضريبية المعدل بالقانونين رقمي 14 لسنة 2018 و174 لسنة 2018 حتى 30 يوليو 2020، وتستمر اللجان المشكلة وفقاً لأحكام القانون رقم 79 لسنة 2016 في نظر الطلبات التي لم يفصل فيها، كما تتولى الفصل في الطلبات الجديدة التي تقدم إليها حتى 30 يونيو2020".
ونص مشروع القانون في المادة الثانية على إضافة فقرتين جديدتين للمادة 110 من قانون الضريبة على الدخل الصادر بالقانون رقم 91 لسنة 2005، حيث نصت الفقرة الأولى على أنه " إذا قامت المصلحة بتعديل الإقرار الضريبي للممول بعد مضي السنوات الثلاث الأولى من تاريخ انتهاء المدة المحددة لتقديمه لا يجوز لها حساب مقابل التأخير عن الفترة التالية لانتهاء مدة السنوات الثلاث المشار إليها وحتى تاريخ إخطار الممول بهذا التعديل، ويجدد حساب مقابل التأخير بعد هذا الإخطار، وفي حالة الطعن على قرار المصلحة بتعديل الإقرار يجب إعادة حساب مقابل التأخير المستحق طبقاً لما يتم الاتفاق عليه بين الممول والمصلحة، أو طبقاً لما يكشف عنه قرار لجنة الطعن، أو حكم المحكمة من تحديد للضريبة واجبة الأداء"، فيما نصت الفقرة الثانية على أن " يعفى الممول من أداء 30% من مقابل التأخير عن الضريبة غير المسددة التي تستحق، بناء على الاتفاق الذي يجرى مع المصلحة قبل صدور قرار لجنة الطعن، بشرط أداء الممول الضريبة المستحقة عليه".
ونصت المادة الثالثة من مشروع القانون على أن "يسري حكم الفقرة الثالثة من المادة 110 من قانون الضريبة على الدخل المشار إليها على حساب مقابل التأخير نتيجة تعديل المصلحة الإقرارات الضريبية المقدمة من الممولين خلال مدة خمس فترات ضريبية سابقة على تاريخ العمل بهذا القانون، ولا يترتب على ذلك حق للممول في استرداد ما يكون قد قام بسداده بالزيادة.