
إعادة دعوى عدم دستورية عقوبة التهرب من ضريبة المبيعات للمفوضين
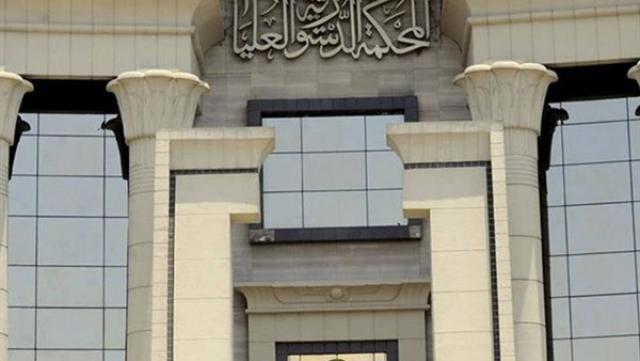
قررت المحكمة الدستورية العليا، برئاسة المستشار سعيد مرعي، اليوم الأربعاء، إعادة الدعوى المطالبة بعدم دستورية نصوص المواد 1 و5 و16 والفقرة الأولى من المادة 41 قانون 11 لسنة 1991 بشأن ضريبة المبيعات فيما تضمنته من عقوبة التهرب من دفع ضريبة المبيعات إلى هيئة المفوضين، لاستكمال التحضير.
وأقيمت الدعوى التي حملت رقم 67 لسنة 28 دستورية للمطالبة بعدم دستورية نصوص المواد 1 و5 و16 والفقرة الأولى من المادة 41 قانون 11 لسنة 1991 بشأن ضريبة المبيعات فيما تضمنته من عقوبة التهرب من دفع ضريبة المبيعات.
وتنص المادة 5 على أنه يلتزم المكلفون بتحصيل الضريبة وبالإقرار عنها وتوريدها للمصلحة في المواعيد المنصوص عليها في هذا القانون.
وتنص المادة 16 على أنه على كل مسجل أن يقدم للمصلحة إقرارًا شهريًا عن الضريبة المستحقة على النموذج المعد لهذا الغرض خلال الثلاثين يومًا التالية لانتهاء شهر المحاسبة، ويجوز بقرار من الوزير مد فترة الثلاثين يوما بحسب الاقتضاء، كما يلتزم المسجل بتقديم هذا الإقرار ولو لم يكن قد حقق بيوعا أو أدى خدمات خاضعة للضريبة في خلال شهر المحاسبة، وإذا لم يقدم المسجل الإقرار في الميعاد المنصوص عليه في هذه المادة يكون للمصلحة الحق في تقدير الضريبة عن فترة المحاسبة مع بيان الأسس التي استندت إليها في التقدير وذلك كله دون إخلال بالمساءلة الجنائية.
وتنص الفقرة الأولى من المادة 41 على أنه يعاقب بغرامة لا تقل عن مائة جنيه ولا تجاوز ألفي جنيه فضلا عن الضريبة والضريبة الإضافية المستحقتين كل من خالف أحكام الإجراءات أو النظم المنصوص عليها في هذا القانون ولائحته التنفيذية دون أن يكون عملا من أعمال التهرب المنصوص عليها فيه.