
رئيس الرقابة المالية يصدر قرارا بشأن المعالجة المحاسبية للتغير في سعر الصرف
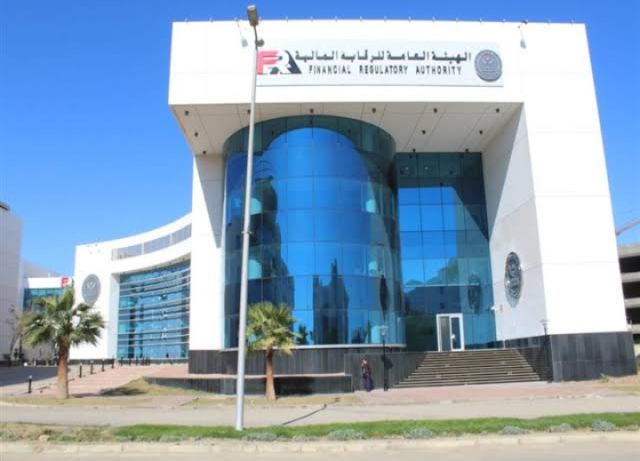
أصدر الدكتور محمد فريد رئيس الهيئة العامة للرقابة المالية، قرارًا رقم 1378 لسنة 2022، بتعديل قرار رقم 843 لسنة 2022 بشأن المعالجة المحاسبية للتغير في سعر صرف العملات الأجنبية مقابل الجنيه المصري.
وتنص المادة الأولى من القرار، على أن تضاف فقرة جديدة إلى نهاية المادة الثانية من قرار رئيس الهيئة العامة للرقابة المالية رقم 843 لسنة 2022 المشار إليه يكون نصها كالآتي "إلا بعد الحصول على موافقة الهيئة المسبقة في هذا الشأن.
وسبق أن أصدر رئيس هيئة الرقابة المالية السابق محمد عمران، قراًا رقم 843 لسنة 2022 بشأن المعالجة المحاسبية للتغير في سعر صرف العملات الأجنبية مقابل الجنيه المصري.
ونصت المادة الأولى من القرار على أن تقوم شركات التأمين وجمعية التأمين التعاوني التي تأثرت نتائج أعمالها بصافي أرباح فروق تقييم لأرصدة الأصول والالتزامات ذات الطبيعة النقدية بالعملات الأجنبية سواء كانت مخصصة أو غير مخصصة نتيجة التغير في سعر الصرف بالاعتراف بها ضمن بنود الدخل الشامل الأخرى في بند احتياطي خاص ضمن بنود حقوق المساهمين، ولا يجوز توزيعه أو التصرف فيه إلا وفقًا للضوابط المحددة من قبل الهيئة في ذلك الشأن وبعد الرجوع إليها.
وفي حالة وجود خسائر مرحلة من الأعوام المالية السابقة، وتحقيق الشركة أرباح من ترجمة أرصدة الأصول والالتزامات ذات الطبيعة النقدية بالعملات الأجنبية فيتم عرض كامل أرباح فروض تقييم العملات الأجنبية ضمن بنود الدخل الشامل الأخرى، على أن يتم إدراج تلك الأرباح في الأرباح والخسائر المرحلة وذلك في حدود الخسائر المرحلة من السنة السابقة، وأية زيادة في أرباح تقييم العملات الأجنبية-إن وجدت تدرج في بند احتياطي خاص ضمن بنود حقوق المساهمين.
وفي حال ما إذا تأثرت نتائج أعمال شركات التأمين وجمعية التأمين التعاوني بصافي خسائر فروق تقييم لأرصدة الأصول والالتزامات ذات الطبيعة النقدية بالعملات الأجنبية نتيجة التغير في سعر الصرف يتم الاعتراف بها ضمن بنود الدخل الشامل الأخرى على أن تدرج في الأرباح والخسائر المرحلة في نفس الفترة المالية.
ونصت المادة الثانية على أنه يجوز لشركات التأمين وجمعية التأمين التعاوني استخدام الاحتياطي الخاص المكون في أوجه الاستخدام التالية:
1- إطفاء الخسائر المرحلة للشركة عن السنوات السابقة.
2- زيادة رأس مال الشركة.
3- إطفاء الخسائر الناتجة عن تطبيق معيار (47)، بعد أخذ موافقة مسبقة من الهيئة العامة للرقابة المالية.
وبالنسبة لشركات التأمين التكافلي يجوز استخدام الجزء من الاحتياطي الخاص الممول من حقوق المساهمين ذات الاستخدامات المشار إليها، وفي جميع الأحوال لا يستخدم الاحتياطي الخاص المشار إليه في توزيع أرباح على المساهمين عن العام المالي المنتهي في 30 يونيو عام 2022.
ونصت المادة الثالثة على أن يتم تطبيق هذه المعالجة الخاصة بصفتها معالجة محاسبية استثنائية عن الفترة المالية وهي السنة المالية أو جزء منها التي تبدأ قبل تاريخ تحريك سعر الصرف "21-22 مارس 2022" وتنتهي في أو بعد هذا التاريخ، ولا يتم تطبيق هذه المعالجة على القوائم المالية للجزء من السنة المالية الذي ينتهي قبل تاريخ تحريك سعر الصرف.