
هل تخضع محطات الكهرباء للضريبة العقارية؟.. «الفتوى والتشريع» ترد
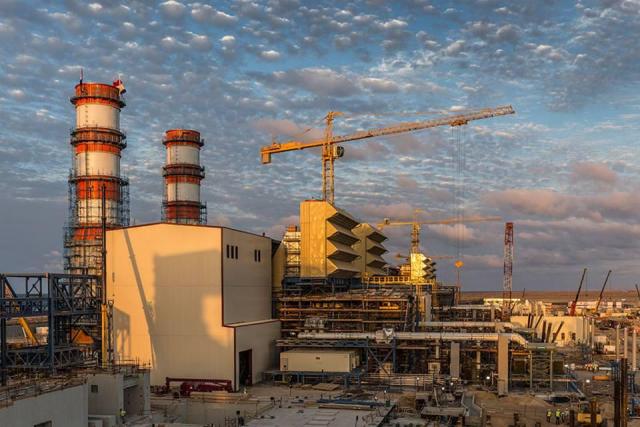
انتهت الجمعية العمومية لقسمي الفتوى والتشريع، برئاسة المستشار يسري الشيخ النائب الأول لرئيس مجلس الدولة ، إلى تأييد إفتائها السابق والمتضمن خضوع العقاراتالمقار والأبنية الإدارية والمحطات المملوكة للشركة المصرية لنقل الكهرباء، للضريبة على العقارات المبنية .
وأكدت الجمعية العمومية ، أنه ولما كان مناط عدم خضوع العقارات المبنية للضريبة العقارية كما ورد فى المادة (، أن تكون تلك العقارات مملوكة للدولة، ومخصصة لغرض ذي نفع عام، وكذا العقارات المبنية المملوكة للدولة ملكية خاصة، وكانت الشركة المصرية لنقل الكهرباء شركة تابعة للشركة القابضة لكهرباء مصر( شركة مساهمة مصرية) وهى من أشخاص القانون الخاص، ومن ثم لا تندرج ضمن الأشخاص الاعتبارية العامة الداخلة فى مفهوم الدولة، ومن ثم فإن مبانى المحطات والمنشآت الإدارية والورش المملوكة لها تخضع للضريبة العقارية.
جاءت الفتوى ردًا علي طلب وزير الكهرباء ، بشأن التساؤل القانونى ، لمطالبة مصلحة الضرائب المصرية، الشركة المصرية لنقل الكهرباء بحصر المقار والأبنية الإدارية والمحطات والورش التابعة لها لخضوعها للضريبة على العقارات المبنية، إلا أن الشركة اعترضت على ذلك استنادًا إلى أنها مملوكة للدولة بالكامل، ومن ثم فإنها لا تخضع للضريبة العقارية .
وبعرض الموضوع علي الجمعية عام 2019، انتهت إلى خضوع العقارات المشار إليها المملوكة للشركة المصرية لنقل الكهرباء، للضريبة على العقارات المبنية، وإذ ورد بطلب الرأى الماثل في عام 2021 أن هذا الإفتاء قد خلا من استعراض نصّى المادتين (24)، و(52) من القانون رقم (87) لسنة 2015 بإصدار قانون الكهرباء، لذا تم عرضه مرة آخري .
وقد تدارست الجمعية العمومية ما ورد بطلب إعادة العرض من أسباب وأسانيد ومعطيات، وتبين لها أنه لم يطرأ من الموجبات ، ولم يجدّ من الأوضاع القانونية ما يحدو بها إلى العدول عن وجه الرأي الذي خلصت إليه بفتواها السابقة ، والذي كشفت فيه عن صائب حكم القانون في الموضوع المعروض، ودون أن ينال من ذلك ما ورد في طلب إعادة العرض من أن الإفتاء السابق للجمعية العمومية في هذا الموضوع قد خلا من استعراض نصّى المادتين (24)، و(52) من القانون رقم (87) لسنة 2015 بإصدار قانون الكهرباء والتى ذهبت أولاهما إلى أن: مرفق الكهرباء من المرافق العامة، ويعمل في إطار الاستراتيجية والسياسات المعتمدة للطاقة الكهربائية، كما ذهبت الثانية إلى أنه: يقصد بمنشآت مرفق الكهرباء في تطبيق أحكام هذا القانون ، المنشآت التابعة لشركات الإنتاج والنقل والتوزيع.
إذ إن ذلك كله مردود بأن الشركة المذكورة ما زالت شركة مساهمة مصرية بصريح نص المادة (26) المشار إليها سلفًا، وهو مايخرجها من عداد الأشخاص الاعتبارية العامة الداخلة فى مفهوم الدولة، ومن ثم تخضع منشآتها إلى الضريبة على العقارات المبنية .
وانتهت الفتوى ، إلي أنه لو قيل بأن الشركة تدير هذا المرفق بطريق الاستغلال نيابة عن الدولة، فإن المكلف بأداء الضريبة العقارية فى هذه الحالة هو المستغل أى الشركة.